哎,最近這理財(cái)市場,真是讓人心里七上八下的。眼瞅著別人好像都賺了,自己一上手不是買在高點(diǎn)就是拿不住早早賣了,最后算算賬,忙活半天,收益還沒余額寶高,真是應(yīng)了那句老話——“你不理財(cái),財(cái)不理你;你一理財(cái),財(cái)就離你”。不少朋友跟俺吐槽,說現(xiàn)在就想找個(gè)省心、穩(wěn)當(dāng)點(diǎn)的地方,別整那些花里胡哨的,能管住手、慢慢攢下點(diǎn)錢就成。這時(shí)候,有個(gè)名字就冒出來了:360的你財(cái)富怎么樣?掛著互聯(lián)網(wǎng)大廠的名頭,聽起來挺安全,但它真能治得了咱普通人的“理財(cái)困難癥”嗎?今兒咱就嘮點(diǎn)實(shí)在的,把它里里外外扒開看看-2。
首先得說,這平臺出身確實(shí)是“名門正派”,背靠360這家大家都熟悉的公司,2015年就上線了,算起來也是老資格了-2。它最抓人眼球的一點(diǎn),就是特別懂咱們“攢不下錢”和“愛跟風(fēng)”的臭毛病,下了些功夫來治。比如說,它里頭有個(gè)叫“攢錢計(jì)劃”的功能,這玩意兒挺好,專治“今天存錢明天花”。你可以自己設(shè)個(gè)小目標(biāo),比如“年底旅游基金”,然后讓它每周或每月自動從卡里扣筆小錢去定投基金,眼不見心不煩,強(qiáng)制儲蓄。這就是把“先花后存”的壞習(xí)慣,硬扭成“先存后花”,特別適合工資一到手就想剁手的月光族-1。所以,當(dāng)你第一次琢磨“360的你財(cái)富怎么樣”時(shí),可以重點(diǎn)關(guān)注它這些針對理財(cái)習(xí)慣的“小工具”,它可能比單純追求高收益更實(shí)在。
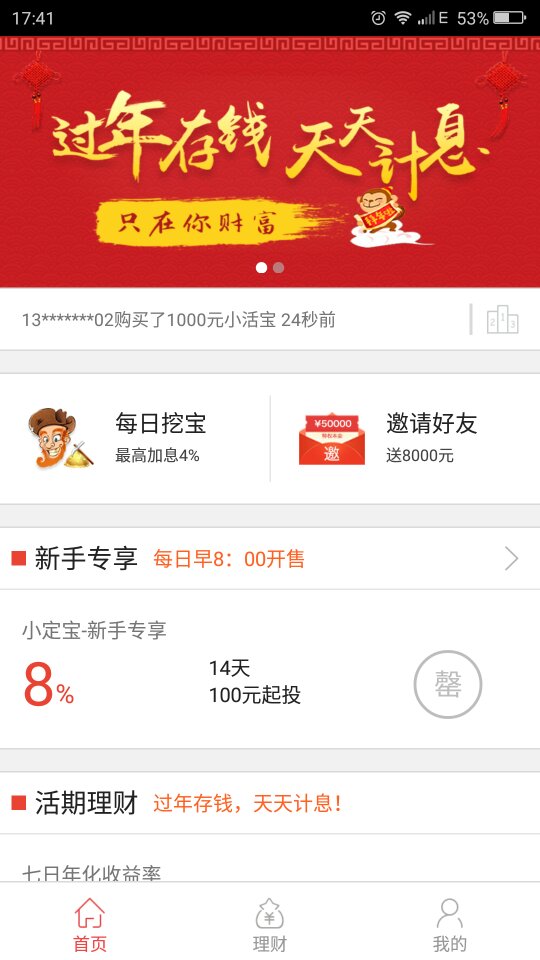
光能攢錢還不夠,錢往哪兒投也是個(gè)大學(xué)問。咱們普通人最容易犯的第二個(gè)錯(cuò)就是“跟風(fēng)”,看隔壁老王賺了錢,啥也不研究就跟進(jìn)去,結(jié)果往往成了接盤俠。360你財(cái)富里有個(gè)“優(yōu)基匯”模塊,算是應(yīng)對這個(gè)痛點(diǎn)的一劑藥。它聲稱有專業(yè)的投研團(tuán)隊(duì),按“業(yè)績穩(wěn)定、風(fēng)格一致”這些標(biāo)準(zhǔn)從海量基金里篩出一批,做個(gè)分類榜單-1。這相當(dāng)于給小白提供了一個(gè)經(jīng)過初步篩選的“基金超市”,雖然不能閉眼買,但至少比全網(wǎng)盲目亂搜強(qiáng)點(diǎn)。另外,平臺還有像“隨鑫盈”這樣的基金組合服務(wù),由團(tuán)隊(duì)來搭配股票、債券等不同資產(chǎn),目標(biāo)是通過專業(yè)配置平滑風(fēng)險(xiǎn)、追求長期收益-1。你看,這里提及“360的你財(cái)富怎么樣”,它給出的答案里就包含了“輔助選基”和“資產(chǎn)配置”的思路,試圖解決你不會挑、不會配的難題-1。
但是!(對,凡事就怕這個(gè)“但是”)咱也不能光聽平臺自己說,還得看看它走過的路和摔過的跤。最近一兩年,關(guān)于它的一些新聞,咱也得心里有數(shù)。比如在2024年初,有媒體曝出它的“熱門基金排行榜”上,基金經(jīng)理的從業(yè)時(shí)間數(shù)據(jù)出現(xiàn)了明顯的低級錯(cuò)誤,把管了一年多的基金顯示成“從業(yè)92天”-3。雖然后來解釋說是合作的技術(shù)方系統(tǒng)出了問題,并且很快修復(fù)了,但這種關(guān)乎投資者決策核心信息的數(shù)據(jù)都能出錯(cuò),難免讓人對它的專業(yè)嚴(yán)謹(jǐn)性打個(gè)問號-3。更值得警惕的是,在2023年,它還被曝出存在“買基金送現(xiàn)金紅包”這類違規(guī)的促銷活動-10。監(jiān)管部門早就明令禁止用抽獎(jiǎng)、回扣這些手段誘導(dǎo)賣基金了-10。這說明啥?說明在基金不好賣的時(shí)候,平臺可能在合規(guī)邊緣有些“小動作”,對于沖著紅包去的新手來說,這很容易讓人忽視產(chǎn)品本身的風(fēng)險(xiǎn),一時(shí)上頭就買了不合適的東西-10。
所以,總的盤下來,360你財(cái)富像一把雙刃劍。它背靠大廠,在用戶引導(dǎo)和產(chǎn)品設(shè)計(jì)上,確實(shí)花心思去解決了一些小白理財(cái)?shù)娜腴T痛點(diǎn),比如用工具培養(yǎng)紀(jì)律、提供篩選參考。特別是它的定投功能和費(fèi)率優(yōu)惠(據(jù)說基金申購費(fèi)率能打到1折),對于想長期、小額、低成本入場試試水的人來說,有一定吸引力-1-5。但是,它歷史上出現(xiàn)過的數(shù)據(jù)問題和營銷合規(guī)問題,也給它蒙上了一層陰影-3-10。這提醒我們,它本質(zhì)上還是一個(gè)代銷基金的第三方平臺,真正的基金管理人和銷售服務(wù)是由它合作的持牌機(jī)構(gòu)(比如“和耕傳承基金”)提供的-3。平臺自身的專業(yè)深度和風(fēng)控嚴(yán)謹(jǐn)性,或許并不像它的互聯(lián)網(wǎng)出身顯得那么“完美”。
那咱該咋整呢?俺覺得,可以把它看作一個(gè)“理財(cái)訓(xùn)練營”的入口,用它那些紀(jì)律性工具來約束自己、培養(yǎng)習(xí)慣,是OK的。但在做任何具體的投資決策前,那個(gè)“市場有風(fēng)險(xiǎn),投資需謹(jǐn)慎”的提示必須刻在腦子里-5。別管它是什么“財(cái)富”,你自己才是財(cái)富的第一責(zé)任人。多看看基金合同、招募說明書,別光盯著排行榜和預(yù)期收益數(shù)字-1。如果平臺哪天又推送什么“限時(shí)福利”,咱得多根弦,想想這是不是又是一盤誘導(dǎo)消費(fèi)的“好菜”-10。
1. 網(wǎng)友“穩(wěn)字當(dāng)頭”:看了文章,感覺這平臺優(yōu)缺點(diǎn)都挺明顯。我最關(guān)心資金安全,錢放在360你財(cái)富里,會不會有跑路的風(fēng)險(xiǎn)啊?
答:這位朋友,你這個(gè)問題問到根子上了,是所有人最關(guān)心的底線。咱可以稍微放寬點(diǎn)心的是,你通過360你財(cái)富App購買基金等理財(cái)產(chǎn)品,你的錢并不是直接放在“360你財(cái)富”這家公司的賬戶里。
根據(jù)它的業(yè)務(wù)模式,它主要是一個(gè)“信息服務(wù)平臺”或叫“導(dǎo)流平臺”,實(shí)際的基金銷售服務(wù)是由它合作的、持有國家证监会頒發(fā)牌照的獨(dú)立基金銷售機(jī)構(gòu)(比如“和耕傳承基金銷售有限公司”)來完成的-3。你的資金會進(jìn)入對應(yīng)的基金產(chǎn)品托管在銀行的專戶,或者符合規(guī)定的第三方支付渠道,受到嚴(yán)格的金融監(jiān)管。這就好比你在一個(gè)大型購物中心(360你財(cái)富)里的品牌專賣店(持牌銷售機(jī)構(gòu))買東西,錢是付給專賣店的,購物中心主要提供場地和客流。
與傳統(tǒng)意義上P2P平臺“資金池”跑路的風(fēng)險(xiǎn)性質(zhì)不同。你最大的風(fēng)險(xiǎn)并非平臺“跑路”,而是你所購買的基金產(chǎn)品本身因市場波動帶來的凈值下跌虧損風(fēng)險(xiǎn)。當(dāng)然,這并不意味著平臺方完全無責(zé)。正如文中提到的,如果它在信息展示上出現(xiàn)重大錯(cuò)誤,或在營銷時(shí)進(jìn)行違規(guī)誘導(dǎo),導(dǎo)致你做出錯(cuò)誤判斷,那它的專業(yè)能力和信譽(yù)就會大打折扣-3-10。所以,資金安全的底層有監(jiān)管架構(gòu)保障,但選擇產(chǎn)品和交易過程的“體驗(yàn)安全”和“信息安全”,則非常依賴于平臺自身的專業(yè)操守。
2. 網(wǎng)友“小白起步”:我是個(gè)純新手,每月能攢個(gè)千把塊錢,就想強(qiáng)制儲蓄,跑贏通脹。看中它的定投和低費(fèi)率,用360你財(cái)富來起步合適嗎?
答:嘿,朋友,從你的描述來看,你已經(jīng)有非常棒的理財(cái)觀念了——不貪心、目標(biāo)明確(跑贏通脹)、注重紀(jì)律(強(qiáng)制儲蓄)。從這個(gè)角度出發(fā),360你財(cái)富的某些功能對你來說可能是個(gè)不錯(cuò)的“腳手架”。
它的“攢錢計(jì)劃”這種定投工具,恰恰就是為這種場景設(shè)計(jì)的:設(shè)定一個(gè)目標(biāo),定期自動扣款,利用“懶人投資”的方式平攤成本、淡化擇時(shí)-1。同時(shí),基金申購費(fèi)率1折的優(yōu)惠,對于長期定投來說,能省下不少摩擦成本,積少成多-5。對于小白起步,這降低了試錯(cuò)門檻。
但有幾個(gè)關(guān)鍵點(diǎn)你必須給自己打好“預(yù)防針”:第一,定投絕不是“保本保收益”的儲蓄,它投的是基金,尤其是偏股基金,短期虧錢是完全可能的。要用至少三年以上不用的閑錢來做。第二,不要被平臺展示的“過往收益超100%”等歷史業(yè)績沖昏頭腦-1。那只是過去,不代表未來。第三,起步階段,建議從滬深300指數(shù)基金這類寬基指數(shù)開始定投,它們風(fēng)險(xiǎn)相對較低,是跟投國家經(jīng)濟(jì)增長的“標(biāo)準(zhǔn)動作”。先把定投這個(gè)動作和心態(tài)堅(jiān)持下來,比一開始就研究哪個(gè)基金能賺翻倍更重要。用它作為培養(yǎng)習(xí)慣的工具可以,但自己的金融知識學(xué)習(xí)不能停。
3. 網(wǎng)友“吃過虧的散戶”:我以前炒股跟風(fēng)虧過錢,現(xiàn)在怕了。看到它有什么“優(yōu)基匯”和“基金組合”,說能專業(yè)選基和配置,這個(gè)能信嗎?跟投就能賺錢嗎?
答:老哥,你的顧慮太真實(shí)了,吃過虧的人才會更謹(jǐn)慎,這是優(yōu)點(diǎn)。“優(yōu)基匯”和“基金組合”這類服務(wù),本質(zhì)上是在嘗試解決你“不會選”和“不會配”的痛點(diǎn)-1。它們提供了一種“抄作業(yè)”的可能性:讓平臺的投研團(tuán)隊(duì)(或算法)來幫你做初步篩選和資產(chǎn)搭配。
但這里面的“坑”你得明明白白:“篩選”和“推薦”不等于“保證”。團(tuán)隊(duì)的理念和模型可能有效,也可能失效。市場風(fēng)格一變,過去好用的標(biāo)準(zhǔn)未來可能就失靈了。文中提到的基金經(jīng)理數(shù)據(jù)烏龍事件,恰恰暴露了這種“推薦”依賴的基礎(chǔ)信息都可能出錯(cuò)-3。你如果完全盲從,風(fēng)險(xiǎn)依然很大。
更關(guān)鍵的是,即便是看似做了資產(chǎn)配置的“基金組合”(比如隨鑫盈),它也明確提示:不保證本金安全,不保證最低收益,歷史業(yè)績不代表未來-1。所謂的“目標(biāo)年化收益率”只是一個(gè)努力方向,絕非承諾-1。你應(yīng)該把它們看作是一個(gè) “加強(qiáng)版的研究參考” ,而不是“穩(wěn)賺秘籍”。跟投之前,務(wù)必了解這個(gè)組合里主要買的是什么類型的資產(chǎn)(股票、債券各自大概比例),它的波動可能有多大,是否匹配你自己的風(fēng)險(xiǎn)承受能力。投資決策的最后一關(guān),必須是你自己基于充分了解后做出的。記住,天上不會掉餡餅,任何把投資說得過于輕松簡單的,都要多打幾個(gè)問號。