哎喲喂,最近這口袋是越來越淺,開銷卻像雨后的春筍——蹭蹭地往上冒。遇到急用錢的時候,找朋友張吧,臉皮薄開不了口;找銀行吧,手續(xù)麻煩等審批等到黃花菜都涼。這不,好多人都把目光投向了手機(jī)里那些靈活的借貸平臺,比如最近時不時聽到的“隨手借”。今兒個咱們就嘮點(diǎn)實(shí)在的,拋開那些天花亂墜的廣告,就說說我自個兒和身邊朋友琢磨、使用后的真實(shí)感受,隨手借怎么樣,它到底是不是咱應(yīng)急時候的那盞“燈”。
首先得掰扯明白,咱為啥會需要它?說白了,就是圖個“快”和“省心”。你比如說,家里電器突然罢工,維修師傅上門一報價,上千塊;或者趕上份子錢的高峰期,好幾個紅色炸彈一起炸,工資還沒發(fā)……這種時候,隨手借怎么樣就能看出真章了。從我了解的來看,它的核心賣點(diǎn)就是流程線上化,申請步驟簡化,據(jù)說審核放款速度比較快,這正好切中了咱們“等米下鍋”的急迫痛點(diǎn)。你不用再請假跑銀行,準(zhǔn)備一摞證明材料,就在手機(jī)上戳戳點(diǎn)點(diǎn),可能個把小時錢就到賬了,這種體驗(yàn)對急用錢的人來說,吸引力不小。
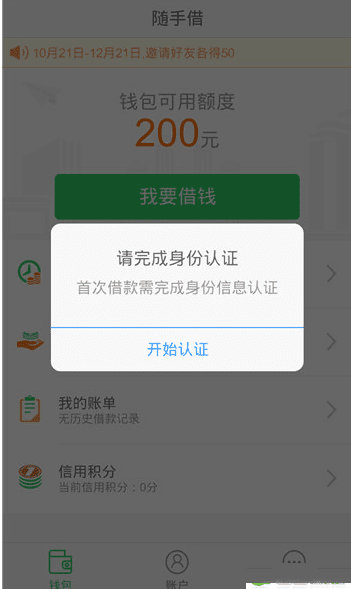
但是,你可別光看著“快”就上頭了!借錢這事兒,最要緊的就是看清“代價”。這就是我想說的第二個關(guān)鍵點(diǎn):費(fèi)用透不透明。有些平臺啊,跟你玩文字游戲,宣傳的是低利率,等你真借了,才發(fā)現(xiàn)還有各種服務(wù)費(fèi)、管理費(fèi)、手續(xù)費(fèi),加起來實(shí)際要還的錢可能遠(yuǎn)超預(yù)期。所以,在關(guān)心隨手借怎么樣的時候,你必須得像個偵探一樣,把它的借款合同、費(fèi)率說明仔仔細(xì)細(xì)看個遍。算清楚它的綜合年化利率到底在什么范圍,是不是在你能夠承受的范圍內(nèi)。記住一個理兒:天下沒有免費(fèi)的午餐,越方便快捷的借貸,你越要警惕它背后的資金成本。管理個人財(cái)務(wù),清晰的賬目是基礎(chǔ),就像用記賬軟件一樣,每一筆借款的金額、期限、應(yīng)還總額都得明明白白記下來,心里才有底-4。
再往下聊,就得說說額度和靈活性了。這也是平臺之間拉開差距的地方。對于咱們用戶來說,額度當(dāng)然希望高一點(diǎn),但更重要的是,能不能“隨借隨還”。比如你本來計(jì)劃借三個月,結(jié)果下個月發(fā)獎金手頭寬裕了,就想提前還掉一部分,省點(diǎn)利息。這時候,平臺是否支持提前還款、提前還款有沒有違約金,就非常關(guān)鍵了。一個用戶體驗(yàn)好的平臺,應(yīng)該能給用戶這種掌控資金的自由感,而不是借進(jìn)去就被“套牢”了。這種靈活的機(jī)制,能極大減輕咱們的財(cái)務(wù)壓力和心理負(fù)擔(dān),也是評估“隨手借”這類產(chǎn)品是否友好的重要維度。
說到負(fù)擔(dān),咱就得插一句關(guān)于“信用”的大實(shí)話。現(xiàn)在這些网络借貸,幾乎百分之百都接入了央行的征信系統(tǒng)或者其他大數(shù)據(jù)征信网络。你每一次申請、每一筆借款、每一次還款,都在默默給你的信用畫像添上一筆。所以,在使用“隨手借”之前,你真得掂量掂量自己的還款能力。千萬別抱著“借了再說”或者“以貸養(yǎng)貸”的僥幸心理。一旦逾期,不僅僅是高額的罰息問題,更可怕的是在你的個人征信報告上留下污點(diǎn)。以后你想買房貸款、買車分期,甚至找份好工作,都可能因?yàn)檫@個污點(diǎn)而碰壁。借錢是為了解決眼前的困難,而不是制造一個更大、更長期的麻煩。管理借貸,本質(zhì)上和用“隨手記”管理日常開銷一樣,需要自律和規(guī)劃,明確知道自己的資產(chǎn)和負(fù)債情況-10。
另外啊,不知道你們有沒有同感,現(xiàn)在手機(jī)上的APP設(shè)計(jì)是越來越“貼心”了,但這種貼心有時候像個溫柔的陷阱。各種借款入口放在最顯眼的位置,時不時彈出個“你有XXX元額度待領(lǐng)取”的彈窗,還配上“限時優(yōu)惠”、“利息折扣”的誘惑,意志稍微不堅(jiān)定,就很容易沖動借款。所以,咱自己心里得筑起一道防火墻,把借貸工具真正當(dāng)作“應(yīng)急工具”,而不是“消費(fèi)工具”。只在確有必要、有計(jì)劃的情況下使用它,并且借款金額要嚴(yán)格控制在短期內(nèi)能償還的范圍內(nèi)。
嘮了這么多,感覺就像跟朋友在茶館里聊天,把肚子里那點(diǎn)關(guān)于借錢的小糾結(jié)、小經(jīng)驗(yàn)都倒了出來。我知道,光我一個人說可能還不解渴,下面我模仿幾個咱們可能都會關(guān)心的網(wǎng)友提問,并盡我所能,坦誠地聊聊我的看法:
網(wǎng)友“奮斗的小年輕”問: “看了文章覺得挺實(shí)在的。我主要是擔(dān)心安全問題,像‘隨手借’這種平臺,我的個人信息和資金安全有保障嗎?該怎么判斷一個平臺靠不靠譜?”
答: 兄弟,你這擔(dān)心太對了,這是咱用任何金融產(chǎn)品的第一道門檻!判斷靠不靠譜,我覺著可以從這幾個方面掂量:第一,看“出身”。查查它的運(yùn)營主體是哪個公司,有沒有正規(guī)的金融牌照或者明確的合作持牌機(jī)構(gòu)背景。你可以去國家企業(yè)信用信息公示系統(tǒng)查查這家公司的資質(zhì)、有沒有經(jīng)營異常。第二,看“口碑”。別光看應(yīng)用商店里刷出來的好評,多去一些第三方投訴平臺、財(cái)經(jīng)論壇搜搜它的名字,看看用戶集中投訴的問題是什么,比如是不是暴力催收、亂收費(fèi)等。第三,看“細(xì)節(jié)”。一個正規(guī)平臺,在你注冊借款前,一定會強(qiáng)制讓你閱讀并同意相關(guān)的用戶協(xié)議和隱私政策,里面會寫明它們?nèi)绾问占⑹褂煤捅Wo(hù)你的信息。那些一上來就急著要你身份證、銀行卡,但對合同條款遮遮掩掩的,你得多個心眼。資金安全方面,正規(guī)平臺資金的進(jìn)出通常都通過銀行或持牌支付機(jī)構(gòu)進(jìn)行,相對有保障。事前多做十分鐘功課,可能就避免了事后無窮的麻煩。
網(wǎng)友“寶媽愛生活”問: “你好,我是一個全职媽媽,有時家庭臨時周轉(zhuǎn)需要點(diǎn)小錢,又不想讓家里人知道。像‘隨手借’這種,適合我們這種沒有固定工資流水的人申請嗎?”
答: 這位媽媽,你的情況我特別理解。對于沒有固定打卡工資流水的人群,很多傳統(tǒng)信貸渠道確實(shí)不方便。對于“隨手借”這類平臺,它們通常會更依賴于大數(shù)據(jù)風(fēng)控。這意味著,除了銀行流水,它們可能會從其他維度評估你的信用和還款能力,比如:你的支付寶/微信支付流水(即使不是工資,也能體現(xiàn)消費(fèi)能力和穩(wěn)定性)、你名下是否有房產(chǎn)、車輛等資產(chǎn)信息(可能在申請時需要授權(quán)查詢)、你的電商購物記錄、信用卡還款記錄,甚至你手機(jī)通訊錄的穩(wěn)定性等。所以,它并非完全沒可能。建議你可以嘗試在平臺提交申請,但過程中注意:一是如實(shí)填寫信息;二是仔細(xì)看它要求你授權(quán)哪些數(shù)據(jù),確保自己能夠接受;三是即使獲批,額度可能不會很高,利率也可能因人而異。無論如何,記住咱們前面聊的,量入為出,優(yōu)先考慮向最親近的家人坦誠溝通,借貸平臺永遠(yuǎn)是最后的備選。
網(wǎng)友“理性投資人”問: “感謝分享。從純財(cái)務(wù)角度,如果同時有信用卡分期和‘隨手借’這類信用貸款可選,短期內(nèi)(比如1年以內(nèi))的小額融資,哪個成本通常更低?該如何選擇?”
答: 老哥,你這問題問到點(diǎn)子上了,是個很實(shí)際的財(cái)務(wù)決策。一般來說,在同等條件下,銀行系產(chǎn)品的資金成本往往低于非銀的消費(fèi)金融或網(wǎng)貸平臺。所以,如果信用卡分期的費(fèi)率折算成年化利率后,比“隨手借”等平臺給出的綜合年化利率要低,那么優(yōu)先選擇信用卡分期。你可以自己算一下:信用卡分期通常宣傳的是“每期費(fèi)率0.6%”之類的,看似很低,但因?yàn)槟忝吭露荚趦斶€本金,實(shí)際占用的資金是逐月減少的,所以實(shí)際年化利率(IRR)遠(yuǎn)高于簡單的月費(fèi)率乘以12。你可以用网络上的“分期實(shí)際利率計(jì)算器”來算。而網(wǎng)貸平臺給出的年化利率,如果是符合監(jiān)管要求明示的“綜合年化利率(APR)”,那么這個數(shù)字已經(jīng)包含了利息和各類費(fèi)用,可以直接用來比較。選擇的關(guān)鍵在于:第一,比價,算出兩者的真實(shí)成本;第二,看便利性,信用卡分期通常限于消費(fèi)場景,而信用貸款現(xiàn)金到手使用更靈活;第三,看期限,選擇最適合你資金回籠周期的產(chǎn)品。無論如何,清晰的記賬習(xí)慣能幫你更好地規(guī)劃這筆負(fù)債的償還-7,避免遺忘和逾期。