哎,最近手頭緊想找個(gè)靠譜網(wǎng)貸的朋友,十個(gè)里頭得有八個(gè)來問我“萬達(dá)貸怎么樣”。行吧,今兒咱就不整那些虛頭巴腦的官方話術(shù),像個(gè)胡同里嘮嗑的老朋友,把我自個(gè)兒和身邊人趟過的路、踩過的坑,掰開揉碎了跟你嘮嘮。這玩意兒啊,就像咱北京豆汁兒,有人愛得不行,有人一口就上頭,到底適不適合你,得細(xì)品。
先說這第一印象:“快”是真快,方便也是真方便。你問我萬達(dá)貸怎么樣?如果單論“救急”這茬,它能拿高分。大半夜的提交申請,第二天上午錢可能就到賬了-1。整個(gè)流程都在手機(jī)上搗鼓,不用跑腿看人臉色,對于好面兒又急需用錢的人來說,這點(diǎn)挺戳心窩子的-10。人家背靠萬達(dá)這棵大樹,牌照資質(zhì)齊全,起碼不用擔(dān)心是啥“野雞平臺”卷錢跑路-7。額度也給得不算摳搜,從幾千到幾十萬都有,系統(tǒng)還會根據(jù)你的還款表現(xiàn)動(dòng)態(tài)調(diào)額,要是信用記錄保持得好,能借的錢會越來越多-1。
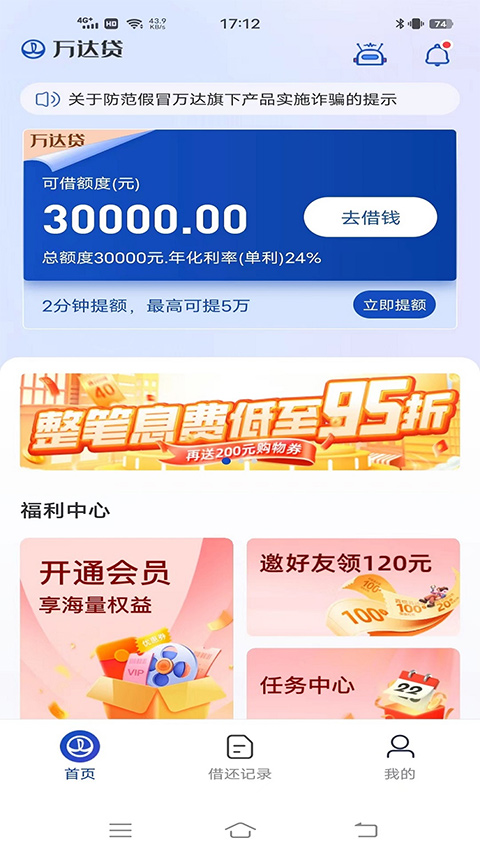
但是!(對,凡事就怕這個(gè)“但是”)這第二口滋味,你可能就得仔細(xì)咂摸咂摸了。它的“快”和“方便”,代價(jià)可能就是“貴”。官方說的年化利率區(qū)間看著是6%起,但你可別只盯著這個(gè)最低數(shù)傻樂,那基本都是信用極好的人才能享受的“特權(quán)價(jià)”。對多數(shù)普通人,綜合利率(注意,是綜合了利息和各種服務(wù)費(fèi)之后的)往15%、18%去是常有的事兒-1。更讓人心里咯噔一下的是,有老哥投訴說,合同里還冷不丁冒出個(gè)“擔(dān)保費(fèi)”,七算八算下來,實(shí)際負(fù)擔(dān)的成本可能踩了甚至超過了監(jiān)管紅線-8。這就像你去餐館,菜單上寫著實(shí)惠,結(jié)賬時(shí)卻發(fā)現(xiàn)加了茶位費(fèi)、服務(wù)費(fèi)、餐具費(fèi),心里能痛快嗎?
說到這兒,就得提最讓人頭皮發(fā)麻的一環(huán)——催收。你要是順風(fēng)順?biāo)磿r(shí)還款,那大家相安無事。可萬一,我說萬一啊,工作上有個(gè)閃失,或者家里突然有事,資金鏈斷了,那體驗(yàn)可就天差地別了。我在投訴平臺上看到不少一把辛酸淚的講述:有用戶失業(yè)后想?yún)f(xié)商延期還款,客服態(tài)度那叫一個(gè)硬氣,幾乎沒商量余地,話里話外還帶著要給家人打电话的暗示,讓人壓力山大-2。更邪乎的是,還有人反映一旦逾期,催收电话能打爆你的通訊錄,騷擾親友,弄得人盡皆知,這臉面和工作都可能受影響-5。所以啊,借錢之前,你光想著“我能借到多少”不行,得更狠地問自己一句:“萬一我還不上,我能承受那個(gè)后果嗎?”

那到底該咋整呢?我給幾個(gè)實(shí)在建議:
第一,別只看廣告,要看“療效”。申請的時(shí)候,一定一定把那份電子合同扒拉清楚!別光點(diǎn)“下一步”、“我同意”。重點(diǎn)瞅瞅“綜合年化利率”、“服務(wù)費(fèi)”、“擔(dān)保費(fèi)”、“逾期罰息”這幾項(xiàng),拿個(gè)計(jì)算器大致匡算一下總成本。如果發(fā)現(xiàn)費(fèi)用含糊不清,或者算下來高得離譜,趕緊撒手。
第二,量力而行,當(dāng)個(gè)“算計(jì)鬼”。網(wǎng)貸是解燃眉之急的“急救箱”,不是實(shí)現(xiàn)消費(fèi)升級的“提款機(jī)”。借之前,好好盤算下個(gè)月的工資扣除必要開支,到底能擠出多少來還款。我個(gè)人的土法子是,只借金額在自己兩個(gè)月內(nèi)肯定能還清的錢,絕對不把身家性命都押上去。
第三,信用是咱的數(shù)字脊梁骨。這玩意兒現(xiàn)在金貴著呢。萬達(dá)貸這類正規(guī)平臺,借款和還款記錄鐵定上征信-7。你按時(shí)還,是為自己以后買房買車貸款積福;你要是逾期,那就是給自己的人生路上挖坑埋雷。咱可不能為了一時(shí)的痛快,把脊梁骨給弄折了。
總而言之,萬達(dá)貸怎么樣?它是一把鋒利的雙刃劍。一面是審批神速、流程便捷的“及時(shí)雨”,另一面則是利率不菲、催收嚴(yán)格的“壓力刀”-1-2-5。用它,可以,但務(wù)必心存敬畏,做好功課,規(guī)劃好還款。它適合那些信用良好、確有短期资金周转需求,并且對自己的還款能力有絕對把握的人。如果你只是想買個(gè)新手機(jī)、旅個(gè)游,我勸你三思;如果你是生意上周轉(zhuǎn)、或者家里有急病等正經(jīng)事,用它過渡一下,倒也算是個(gè)可考慮的選項(xiàng)。記住,世上沒有白借的錢,所有的便捷背后,都早已在暗處標(biāo)好了價(jià)格。走網(wǎng)貸這條路,心眼得亮堂,步子得踩穩(wěn)。
1. 網(wǎng)友“北漂小張”問:看了文章心里有點(diǎn)打鼓,但我下周真的要交房租,就差五千塊,想用萬達(dá)貸應(yīng)個(gè)急。就想問,怎么操作才能最大程度避坑?借的時(shí)候要注意啥?
小張你好,你這情況太典型了,咱就撈干的說。避坑第一步:親兄弟明算賬,何況是網(wǎng)貸。點(diǎn)進(jìn)APP申請時(shí),一定要找到那個(gè)叫《借款合同》或者《費(fèi)用明細(xì)》的鏈接,戳進(jìn)去看。關(guān)鍵找四個(gè)數(shù):本金、年化利率(APR)、每月服務(wù)費(fèi)/擔(dān)保費(fèi)、總還款額。算一下總還款額減去本金,就是你總共要付的代價(jià)。如果發(fā)現(xiàn)有“擔(dān)保費(fèi)”這種讓你心里犯嘀咕的收費(fèi)項(xiàng)目-8,或者算下來總費(fèi)用高得離譜,哪怕再急,也建議你剎剎車,找朋友同事倒個(gè)短兒,可能人情債比這個(gè)更劃算。
第二步:還款計(jì)劃現(xiàn)在就做,別等。假設(shè)你借了5000,分3期還,APP會告訴你每期還多少。你立刻打開手機(jī)日歷,把未來三個(gè)月對應(yīng)的還款日標(biāo)出來,設(shè)好鬧鐘。最好在還款日前一天,就把錢放到綁定的銀行卡里。萬達(dá)貸支持自動(dòng)扣款,這功能要用好,但前提是卡里有錢,不然扣款失敗就算逾期,罰息和催收电话可就來了-5。
第三步:只借你需要的,別貪多。系統(tǒng)可能給你批個(gè)一兩萬的額度,但你現(xiàn)在只差五千,那就只借五千。多借出來的每一分錢,都是你要付利息的,千萬別覺得“額度不用浪費(fèi)”。
最后送你一句老話:救急不救窮。這次應(yīng)了急,渡過難關(guān)后,哪怕從下個(gè)月開始,每個(gè)月強(qiáng)制自己存五百一千,攢個(gè)小金庫,比啥都強(qiáng)。祝你順利!
2. 網(wǎng)友“寶媽靜靜”問:聽說網(wǎng)貸逾期會影響孩子上學(xué)?真的假的?我在萬達(dá)貸有一筆錢,最近家里事多,真怕給忘了,它有沒有像信用卡那種兩三天的寬限期啊?
靜靜你好,你先別慌,咱一個(gè)一個(gè)說清楚。“影響孩子上學(xué)”這個(gè)說法,通常是指父母被列為 “失信被執(zhí)行人” (也就是老賴),情節(jié)嚴(yán)重的,可能會限制子女就讀高收費(fèi)的私立學(xué)校。但是,普通的網(wǎng)貸逾期,并不會直接、立刻導(dǎo)致你成為“老賴”。它是一個(gè)漸進(jìn)的過程:逾期 → 產(chǎn)生不良征信記錄 → 平臺持續(xù)催收無效 → 平臺向法院起訴 → 法院判決后你仍有能力但拒不還款 → 才有可能被列為失信被執(zhí)行人。所以,偶爾一次短期逾期,和成為老賴之間,還有很長距離,別自己嚇自己。
關(guān)于寬限期,這個(gè)非常關(guān)鍵!根據(jù)現(xiàn)有的用戶反饋和平臺信息,萬達(dá)貸并沒有公開承諾的、像信用卡那種固定的寬限期(比如3天)-7。這意味著,理論上還款日當(dāng)天24點(diǎn)前沒還上,第二天就可能算逾期,開始計(jì)收罰息,并且可能影響你的征信。所以,“怕忘了”這個(gè)想法絕不能有! 你必須把它當(dāng)成一個(gè)雷打不動(dòng)的死任務(wù)。
給你的建議是:立刻打開APP,查看你的確切還款日和應(yīng)還金額。 如果眼看要還不上了,千萬不要玩消失!主動(dòng)、提前去聯(lián)系官方客服(一定要通過APP內(nèi)或官網(wǎng)找正規(guī)渠道),說明你的實(shí)際情況,詢問是否有延期還款或分期重組的可能。雖然協(xié)商成功的難度不小-2,但主動(dòng)溝通遠(yuǎn)好過被動(dòng)催收。同時(shí),趕緊想想別的辦法,比如向家人坦白尋求幫助,這比承擔(dān)高額罰息和征信污點(diǎn)要?jiǎng)澦愕枚唷榱撕⒆樱鄹冒沿?cái)務(wù)問題處理得明明白白。
3. 網(wǎng)友“奮斗哥”問:我開個(gè)小店,有時(shí)候需要點(diǎn)流動(dòng)資金進(jìn)貨。看文章說萬達(dá)貸額度能到20萬,比萬e貸高不少-6。想問問從商家角度看,用它來做短期周轉(zhuǎn)靠譜不?和銀行貸款比咋選?
奮斗哥你好,生意人考慮問題就是實(shí)在。從商家周轉(zhuǎn)角度看,萬達(dá)貸的優(yōu)劣勢非常鮮明:
優(yōu)勢就一個(gè)字:快。生意機(jī)會稍縱即逝,銀行對公貸款流程少則一兩周,多則一兩個(gè)月,等款下來黃花菜都涼了。萬達(dá)貸這種純線上貸款,審批放款快的話真能“秒到”,這對搶貨源、應(yīng)個(gè)急款是巨大優(yōu)勢-1-10。額度最高20萬,對小店周轉(zhuǎn)來說,很多時(shí)候也夠用了-6。
但劣勢也明顯:貴且不穩(wěn)定。它的綜合資金成本,大概率遠(yuǎn)高于銀行的經(jīng)營貸或商戶貸。這錢用來進(jìn)一批緊俏貨,快速銷售回款,賺的利潤能覆蓋利息,那用得值。但如果用來付長期租金、發(fā)工資,就有點(diǎn)“高射炮打蚊子”,會增加你的固定經(jīng)營成本。更關(guān)鍵的是,網(wǎng)貸額度說降就降,說收就收,今天還能借20萬,可能你還了一筆后,明天額度就變5萬了,它不能作為你生意中長期穩(wěn)定的資金靠山。
所以,和銀行貸款怎么選?我給你個(gè)策略:長短結(jié)合,分類管理。
把銀行貸款當(dāng)“主糧”:去和你的開戶銀行聊聊,看看有沒有適合小微企業(yè)的“經(jīng)營快貸”、“稅務(wù)貸”等產(chǎn)品。這些產(chǎn)品利息低,期限可能更長,適合解決你生意中長期的、可規(guī)劃的資金需求。哪怕額度批下來先不用,也是個(gè)儲備。
把萬達(dá)貸當(dāng)“零食”:只在確需短期(建議3個(gè)月內(nèi)) 、緊急、能產(chǎn)生快速利潤的周轉(zhuǎn)時(shí)使用。比如,突然接到個(gè)大單需要墊資采購,算好賬,利潤能蓋過利息,那就果斷用。用完立刻還上,別讓資金在里面空轉(zhuǎn)付利息。
記住,生意要穩(wěn)健,資金成本是命門。能用便宜的錢,絕不用貴的錢。網(wǎng)貸可以作為你資金工具箱里的一把“瑞士軍刀”,應(yīng)急時(shí)非常鋒利,但絕不能取代銀行貸款這把幫你開山劈石的“主戰(zhàn)斧”。規(guī)劃好你的現(xiàn)金流,讓不同的金融工具各司其職,生意才能做得又穩(wěn)又活。